Comment optimiser ton résultat fiscal quand tu es Kiné ?
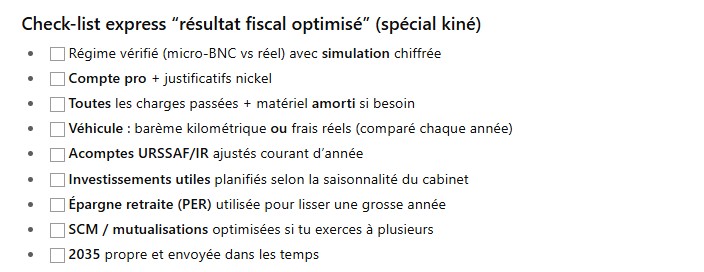
Choisis le bon régime (micro-BNC vs réel), sépare bien pro/perso, passe en charges ce qui est réellement déductible (et amortissable), anticipe l’URSSAF et l’IR, et structure ton année (ajustements, investissements utiles, épargne retraite) pour lisser le résultat.
Si tu veux qu’on s’en occupe sans bidouille ni IA approximative, Comptacool le fait pour toi, avec une vraie compta tenue par des pros ❤️.
1) Commence par le bon régime : micro-BNC ou réel ?
Ton résultat fiscal dépend d’abord du régime choisi :
- Micro-BNC : abattement forfaitaire de 34 % (mini 305 €), pas de déduction réelle de tes charges. C’est simple, mais vite pénalisant si tu as des loyers pro, du matériel, une voiture, un logiciel, des formations…
- Déclaration contrôlée (BNC réel) : tu déduis tes charges réelles et tu peux amortir ton équipement (table de traction, ondes de choc, tapis, informatique…). Si tes charges > 34 % de ton CA, le réel est souvent plus intéressant.
👉 Pour bien cadrer ce choix, jette un œil à notre point de repère sur la déclaration 2035 (c’est quoi, qui la remplit, comment?) : c’est le document de référence au réel.
Règle simple :
- Peu de charges → micro-BNC.
- Charges significatives et investissements pro → réel (2035).
Astuce Comptacool : on te calcule les deux scénarios, à droit constant, pour voir ce qui te laisse le plus dans la poche.
2) Structure tes comptes : banques, factures, justificatifs
La base pour optimiser, c’est d’abord ne rien perdre en route.
- Compte bancaire pro dédié : terminé les dépenses perso mélangées aux gants, aux draps, aux huiles. Tu gagnes du temps, et tu sécurises tes déductions.
- Facturation carrée : numérotation continue, mentions obligatoires, télédéclaration des honoraires si besoin.
- Justificatifs : garde tout (démat’ ok). Sans justificatif, pas de déduction en cas de contrôle.
- Notes de frais (déplacements, repas en déplacement pro, congrès, salon Rééduca…) : fais-les au fil de l’eau.
Chez Comptacool, on connecte ta banque et on récupère automatiquement tes pièces pour que chaque charge utile soit bien passée (et amortie si c’est plus intéressant).
3) Passe toutes les charges déductibles (et amortis ce qui doit l’être)
En BNC réel, chaque euro utile au cabinet doit être passé. Les classiques :
- Loyer pro / quote-part du domicile si cabinet à la maison (surface réellement pro, charges associées)
- Énergie, eau, internet, téléphone pro
- Fournitures, consommables, blanchisserie
- Assurances pro, RCP, mutuelle, prévoyance
- Logiciels métier, Doctolib/agenda, signatures électroniques
- Formations DPC, congrès
- Frais de véhicule (au réel ou barème kilométrique si perso)
- Frais bancaires, commissions CB
- Sous-traitance (rempla, secrétariat, nettoyage)
- Matériel : quand c’est significatif et dure > 1 an (électrothérapie, ondes de choc, vélo, ordi…), on amortit plutôt que de tout passer en une fois → meilleure lisibilité, optimisation dans le temps.
Astuce : si ton année est très bonne, investir utile (matériel prévu de toute façon) en fin d’exercice peut lisser ton résultat. À l’inverse, si l’année est faible, diffère un gros investissement au T1 suivant.
4) Optimise ton véhicule (au réel… ou au barème)
Deux méthodes :
- Barème kilométrique (si véhicule perso) : calcul simple selon CV fiscaux + distance pro. Sans carburant dédié, c’est souvent très efficace pour les kinés à domicile.
- Frais réels (si véhicule pro) : carburant, assurance, entretien, amortissement… C’est rentable si tu roules beaucoup et que le véhicule est affecté à l’activité.
On fait les deux simulations chez Comptacool pour choisir la meilleure option chaque année (et la tenir).
5) Anticipe l’URSSAF et l’Impôt sur le Revenu (et évite les “effets de falaise”)
Ton résultat fiscal impacte directement :
- URSSAF (cotisations sociales)
- IR (barème progressif + prélèvements à la source + acomptes)
Pour éviter les mauvaises surprises :
- Ajuste tes acomptes (URSSAF et IR) si ton activité grimpe ou baisse. Un ajustement en cours d’année évite la régularisation lourde 6–12 mois plus tard.
- Lisse ton résultat : si tu sais qu’un pic arrive (rempla en plus, nouvelle SCM, partenariat), pense aux achats/entretiens utiles à faire avant la clôture.
- Épargne retraite (PER) : tes versements sont déductibles du résultat (dans les limites). Super levier pour lisser une grosse année tout en te constituant un matelas retraite.
Référence utile : les repères officiels URSSAF et barèmes fiscaux sont détaillés sur service-public.fr et urssaf.fr (bases, modalités, ajustements).
6) Pense “cabinet” : SCM, charges partagées, investissements
Si tu exerces à plusieurs :
- SCM (société civile de moyens) pour mutualiser loyers, matériel, secrétariat. Ça n’impacte pas ton BNC directement, mais réduit tes charges individuelles.
- Négocie proprement les contrats (entretien, blanchisserie, déchets DASRI) : la concurrence a explosé, beaucoup de prix sont renégociables.
- Mutualise certains équipements lourds (ondes de choc, tecar, isocinétique) et planifie les amortissements pour ne pas te créer un mur de charges.
Pour creuser la logique “structure” côté business et coûts, tu peux lire Combien coûte la création d’une holding ? (utile si tu as plusieurs activités ou un projet patrimonial derrière).
7) Calendrier fiscal : ne rate pas les jalons (et capitalise sur la 2035)
Au réel, ton année se joue autour de la 2035 : organisation des pièces, écritures d’inventaire, amortissements, régularisations, etc. Une 2035 propre = moins d’IR, moins d’URSSAF (par lissage), moins de stress.
Tu peux te (re)mettre à jour avec notre article Déclaration 2035 – c’est quoi, qui la remplit, comment? et garder en favori notre contenu “date-limite 2035” dès qu’il sort pour 2026.
8) Bonus kiné : petites optimisations qui font de vraies différences
- Blanchisserie : fais la différence pro/perso quand tu bosses à domicile. Chaque cycle “cab” correctement tracé est déductible.
- Petit matériel (élastiques, ballons, sangles, housses) : cumulé sur l’année, c’est loin d’être anodin.
- Formations : au-delà du DPC, beaucoup de formations vraiment utiles (épaules, rachis, sport, pédiatrie) sont déductibles. Garde attestation + facture.
- Télétransmission / logiciels : compare annuellement. Les écarts de prix/commission se creusent ; changer peut te faire gagner net.
- Redevances plateformes / secrétariat : renégocie les pourcentages quand ton planning se remplit.
9) Ce que Comptacool fait pour toi (et pourquoi ça change tout)
Tu veux optimiser sans y passer tes soirées ?
- On connecte ta banque, on récupère tes pièces, on classe automatiquement.
- On passe toutes les charges (et on amortit quand c’est préférable).
- On te simule micro vs réel avant bascule, puis barème kilométrique vs frais réels pour ton véhicule.
- On ajuste URSSAF et acomptes d’IR pour éviter les rattrapages.
- Et surtout, on prépare une 2035 nickel chrome, pour que tu paies juste ce qu’il faut — pas plus.
Au passage, si tu veux comprendre la mécanique globale et les impacts de structure, on te conseille aussi notre angle “business” ici : Créer une holding pour investir dans l’immobilier (cas pratique) (utile si tu envisages des murs de cabinet ou de l’investissement à côté de ton activité).
Notre super simulateur BNC / Micro BNC
Si tu veux, j’ai crée pour toi un SUPER SIMULATEUR pour calculer ton bénéfice et te faire opter pour le régime BNC au réel ou au micro BNC !
Et si tu as des questions, contacte nous :
✉️ 👉 contact@comptacool.fr